
AMDは、データセンターやパソコン、ゲーム機などに使われる高性能半導体を設計する企業です。
CPU市場では長年Intelを、GPU市場ではNVIDIAを追う立場にあります。しかし、CPUとGPUの両方で有力な製品を持ち、性能と価格のバランスでシェアを拡大してきました。いわば、半導体業界の「最強の2番手」です。
今回発表された2026年第2四半期決算は、そのAMDがAI市場で存在感を一段と高めていることを示す内容となりました。
売上高・EPSともに市場予想を上回る
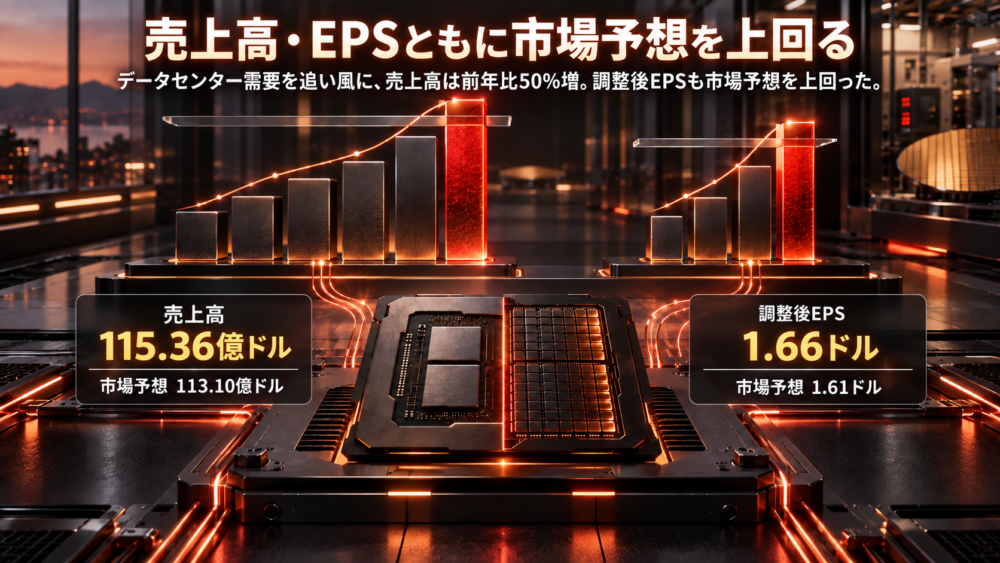
売上高は前年同期比50%増の115億3,600万ドルとなり、市場予想の約113億1,000万ドルを上回りました。
調整後EPS(1株当たり利益)も、市場予想の1.61ドルに対して1.66ドルと予想を上回っています。前年同期の0.48ドルからは約246%増加しました。
さらに、調整後営業利益は前年同期比245%増の30億9,400万ドル。売上高だけでなく、利益率を伴った成長を実現している点も高く評価できます。
「市場予想を大幅に上回った」というよりは、売上高とEPSがともに予想を着実に上回り、前年同期比では非常に力強い成長を見せた決算と表現するのが適切でしょう。
成長の中心はデータセンター
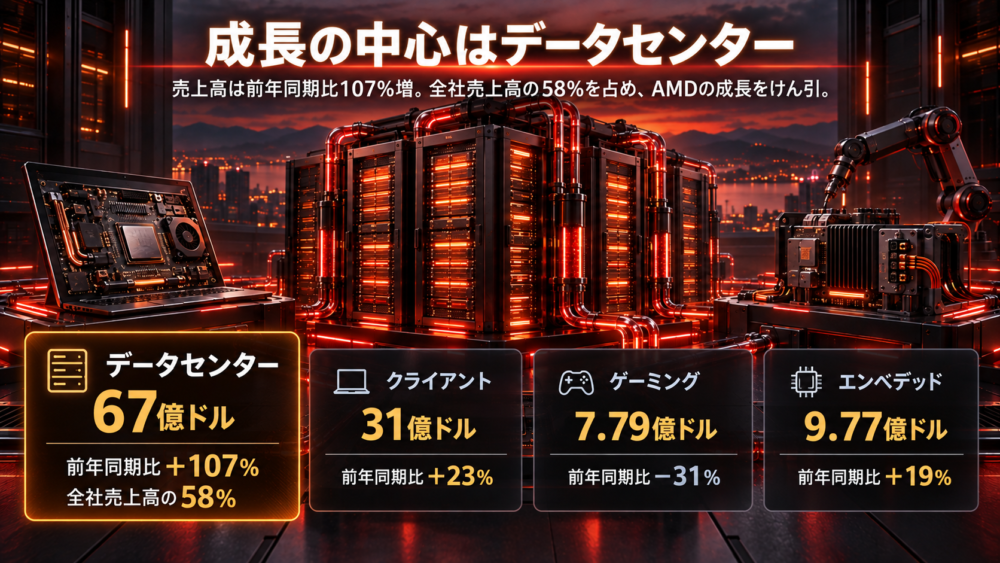
部門別に見ると、AMDの現在地がさらに明確になります。
- データセンター部門:67億ドル、前年同期比107%増
- クライアント部門:31億ドル、同23%増
- ゲーミング部門:7億7,900万ドル、同31%減
- エンベデッド部門:9億7,700万ドル、同19%増
圧倒的な成長を見せたのが、EPYCサーバーCPUとInstinct AI向けGPUを含むデータセンター部門です。売上高は前年同期の2倍以上となり、全社売上高の58%を占めました。
パソコン向けのRyzenも好調で、産業機器、通信、ロボティクスなどに使われるエンベデッド製品も回復しています。一方、ゲーミング部門はゲーム機向け半導体の減収などにより31%減少しました。
つまり今回の決算は、AMDが「パソコンやゲーム向け半導体の会社」から、「AI・データセンターを成長の中心とする会社」へ変わりつつあることを示しています。
次の四半期も強気の見通し
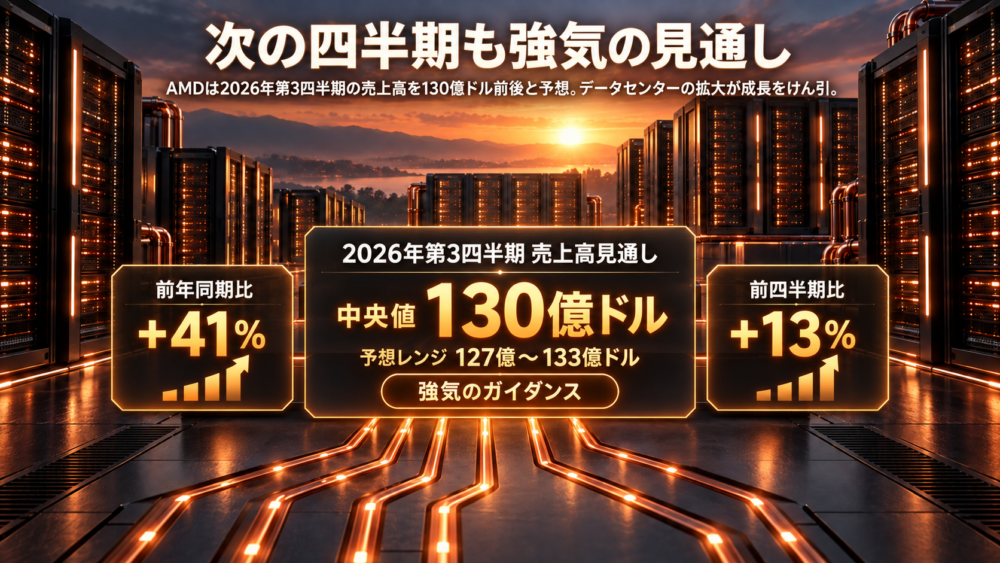
AMDは2026年第3四半期の売上高について、130億ドルを中心にプラスマイナス3億ドル、つまり127億~133億ドルを見込んでいます。
中央値の130億ドルは前年同期比約41%増、前四半期比でも約13%増となる水準です。データセンター向け製品の拡大が続くことを前提とした、強気のガイダンスといえます。
AMDの次の武器「Helios」とは
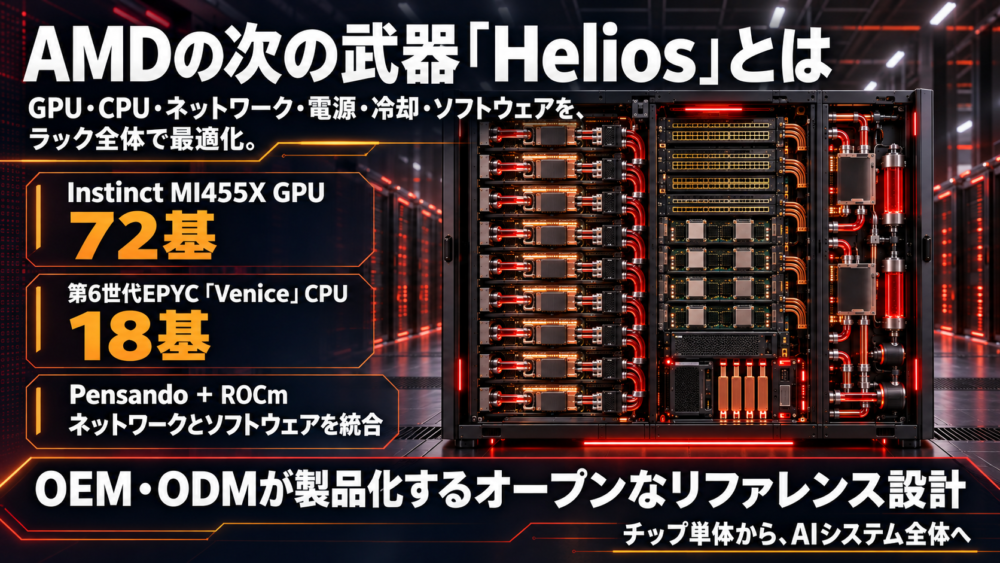
AMDが今後のAI戦略の中心に据えているのが、「AMD Helios」です。
HeliosはGPUを単体で販売する発想ではなく、GPU、CPU、ネットワーク、ソフトウェア、電源、冷却までをラック全体で最適化したAIインフラです。
1ラックには、72基のAMD Instinct MI455X GPUと18基の第6世代EPYC「Venice」CPUが搭載され、AMD Pensandoのネットワーク製品と、オープンソースのROCmソフトウェアによって統合されます。
厳密には、AMDが完成品を単独で直接販売するというより、OEM・ODM各社がHeliosのリファレンス設計を使って製品化する仕組みです。AMDはチップメーカーから、AIシステム全体の設計を主導する企業へ領域を広げようとしています。
同じ予算で、より多くのAI処理を目指す
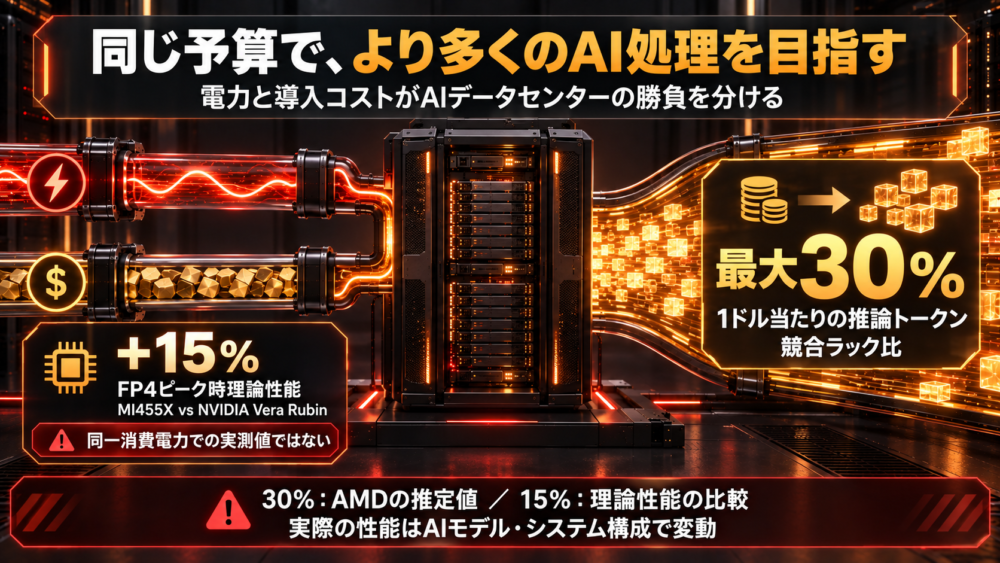
AIデータセンターでは、GPUの性能だけでなく、消費電力と導入コストが大きな課題になっています。どれほど高性能でも、必要な電力や設備投資が膨らみすぎれば、採算は悪化します。
AMDによると、Heliosは競合ラックと比べ、推論処理で1ドル当たり最大30%多くのトークンを生成できるとしています。つまり、同じ予算から、より多くのAI処理を引き出すことを目指した設計です。
また、MI455XについてAMDは、NVIDIA Vera Rubin GPUに対してFP4の理論演算性能が15%高いと説明しています。ただし、これは「同じ消費電力で実際の処理量が15%多い」という実測値ではなく、特定の演算形式における理論性能の比較です。
これらはいずれもAMD自身による測定・試算であり、実際の性能はAIモデルやシステム構成によって変わる点には注意が必要です。
MicrosoftとOpenAIもHeliosを採用
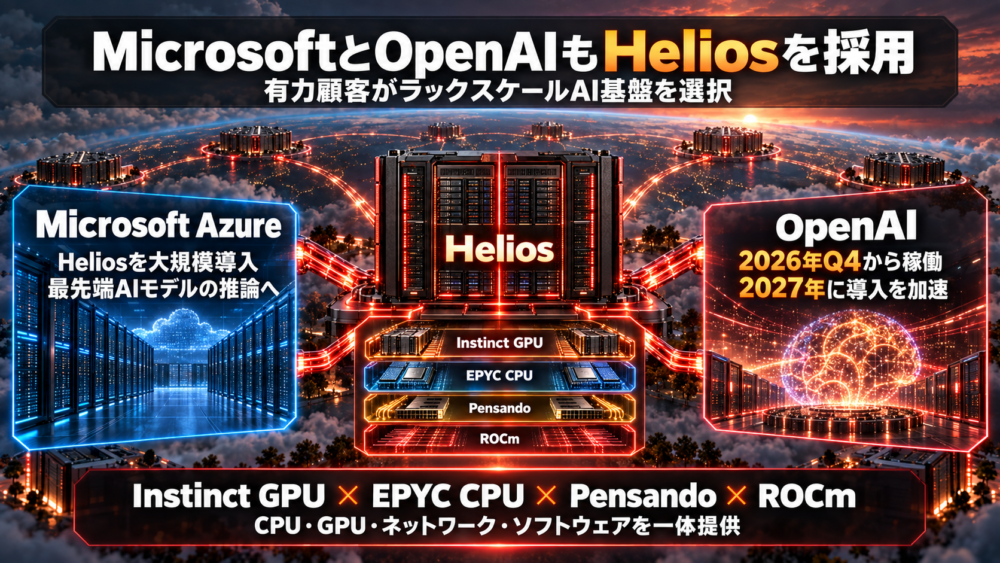
Heliosの大きな強みは、すでに有力顧客の採用が進んでいることです。
Microsoftは、AzureにHeliosベースのAIインフラを大規模導入し、最先端AIモデルの推論処理に利用する方針です。提携範囲はInstinct GPUだけでなく、EPYC CPU、Pensandoネットワーク、ROCmソフトウェアにまで及びます。
OpenAIもAMDと共同で、Instinct MI455XとHelios上におけるGPTクラスの処理を最適化しています。2026年第4四半期からHeliosの稼働を始め、2027年にかけて導入を加速する計画です。
CPUとGPUの両方を自社で開発し、ネットワークやソフトウェアまで含めて提供できる点は、AMDならではの強みです。
ROCm.aiでNVIDIAのCUDAに対抗
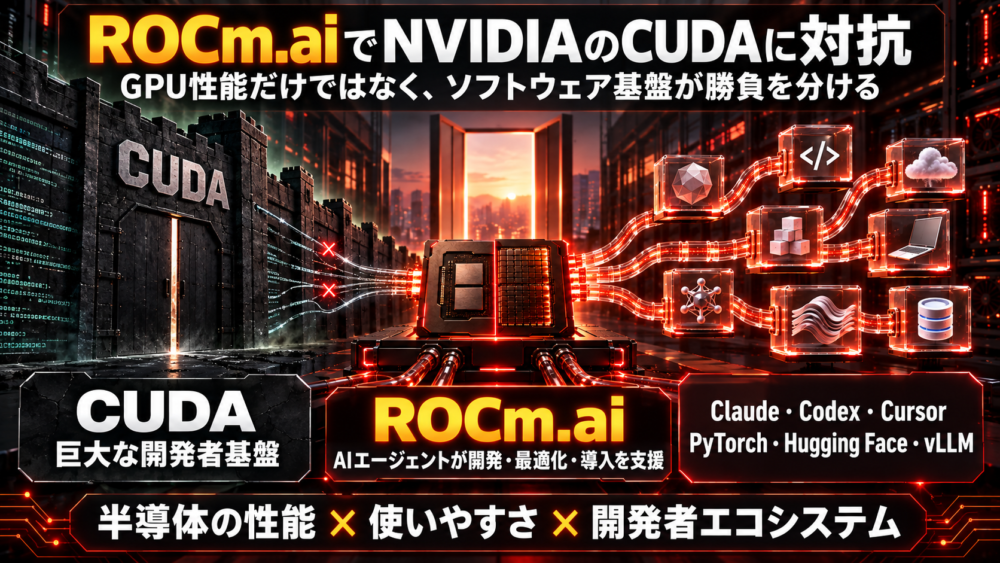
AI向けGPU市場でNVIDIAが強い理由は、GPU性能だけではありません。開発者が長年利用してきたCUDAという巨大なソフトウェア基盤が、強力な参入障壁になっています。
AMDはこれに対抗するため、オープンソースのROCmを強化するとともに、「ROCm.ai」を発表しました。
ROCm.aiは、Claude、Codex、CursorなどのAIコーディングエージェントがAMD製GPUとROCmを理解し、GPU向けソフトウェアの開発・最適化・導入を支援するプラットフォームです。PyTorch、Hugging Face、vLLMなどの主要なオープンソース基盤への対応も進めています。
AMDが本当にNVIDIAのシェアを奪えるかどうかは、半導体の性能だけでなく、ROCmをどこまで使いやすくし、開発者を増やせるかにかかっています。
まとめ:2番手だからこそ生まれる選択肢
今回のAMD決算は、売上高とEPSが市場予想を上回り、データセンター部門が前年同期比107%増となる力強い内容でした。次の四半期についても、前四半期比13%増を見込む強気のガイダンスを示しています。
さらに重要なのは、AMDがGPU単体の競争から、Heliosを中心としたラック規模のAIインフラ競争へ踏み出したことです。
NVIDIAの技術力とCUDAの優位性は依然として強大です。しかし、AIインフラへの投資額が拡大するほど、クラウド企業は価格、消費電力、供給力、ベンダー依存のリスクを考え、別の選択肢を求めるようになります。
CPUとGPUの両方を持ち、オープンなソフトウェアとラック全体の設計を組み合わせられるAMDは、その受け皿になり得ます。
「最強の2番手」だったAMDが、AIインフラ市場ではトップを脅かす存在になれるのか。Heliosの本格稼働とROCmの普及が、今後の成長を左右する最大の注目点です。
免責事項
本記事は、公開情報をもとに筆者個人の見解をまとめたものであり、特定の金融商品・銘柄の売買を推奨するものではありません。
投資には価格変動や元本割れなどのリスクがあります。投資判断はご自身の責任において行ってください。
掲載している情報については正確性を期していますが、その完全性・正確性を保証するものではありません。
コメント