韓国株の急落は「悪材料」だけでは説明できない
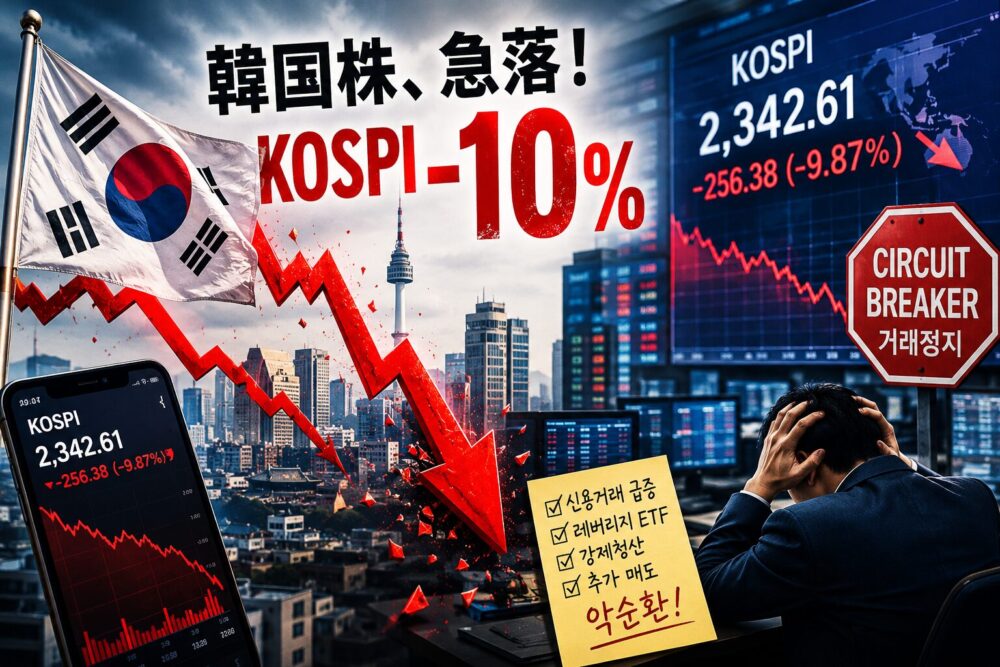
本日、韓国市場では急落を受けてサーキットブレーカー(売買一時停止)が発動されました。
韓国取引所(KRX)のサーキットブレーカーは、市場の急激な変動時に売買を停止し、投資家に冷静な判断時間を与えるための制度です。
今回、市場では韓国総合株価指数(KOSPI)が約10%下落する場面があり、多くの投資家に衝撃を与えました。
ただ、今回の下落は単なる悪材料だけではありません。
むしろ、「上昇相場そのものが下落要因を育てていた」という見方の方が本質に近いと感じています。
なぜ韓国株はここまで上昇していたのか
そもそも韓国市場は直近まで世界有数の強気相場でした。
背景には大きく3つあります。
① 半導体株の急騰
生成AI需要の拡大を背景に、半導体需要が急回復。
特にHBM(高帯域幅メモリ)を中心として市場期待が高まり、関連銘柄へ資金が集中しました。
市場全体が「AIに乗り遅れるな」という空気になっていました。
② バリューアップ政策への期待
韓国政府は企業価値向上政策を推進。
自社株買い、配当強化、株主還元改善への期待が広がり、海外資金も流入しました。
③ 証券市場の活況
相場上昇は証券会社にも利益をもたらします。
証券株自体も急騰し、市場全体がさらに強気になる循環が生まれていました。
結果として、
上昇
↓
利益期待
↓
資金流入
↓
さらに上昇
という典型的な強気相場の構造が形成されていました。
そして投資家は「もっと効率よく増やしたい」と考え始める
相場が上がっている時、人は自然と考えます。
「現物だけではもったいない」
「もっと早く資産を増やしたい」
そこで増えるのがレバレッジ投資です。
韓国では信用取引残高が過去最高水準まで積み上がっていました。
つまり、多くの投資家が借入やレバレッジ商品を利用して利益拡大を狙っていた状態でした。
しかし、レバレッジは利益だけを拡大する道具ではありません。
損失も同じ倍率で拡大します。
下落が下落を呼ぶ「自己増幅構造」
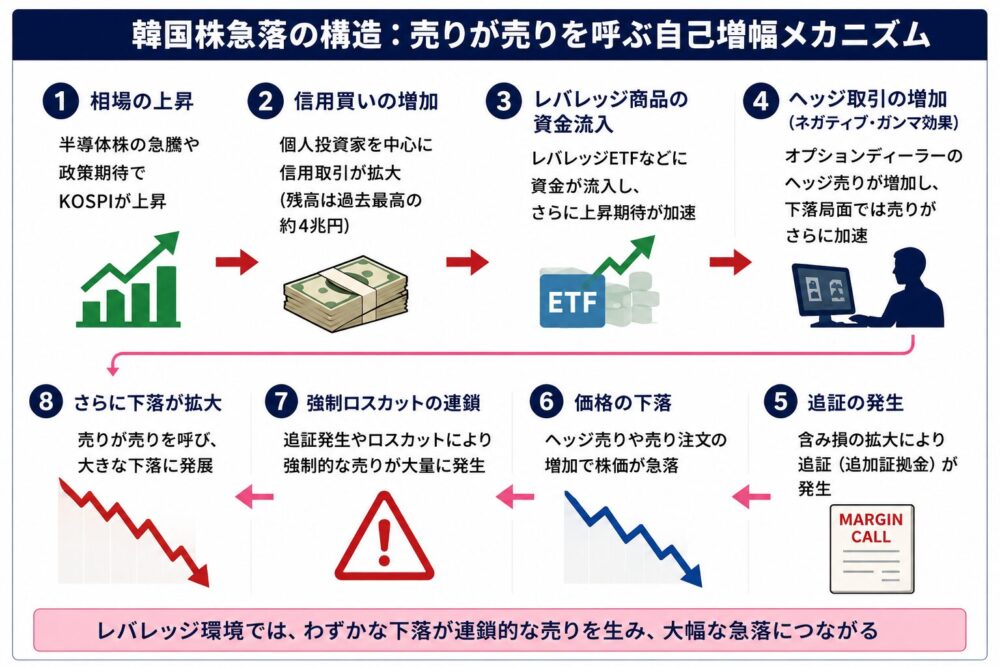
今回の下落では市場構造そのものが売りを加速させた可能性があります。
流れとしてはこうです。
現物上昇
↓
信用買い増加
↓
レバレッジ商品の資金流入
↓
ヘッジ取引増加
↓
価格下落
↓
強制ロスカット
↓
追加売り
↓
さらに下落
こうなると、最初の下落理由は関係なくなります。
売りが売りを呼び、需給だけで急落します。
レバレッジ環境では、この現象が通常相場より遥かに強く発生します。
レバレッジ投資で本当に怖い4つのリスク
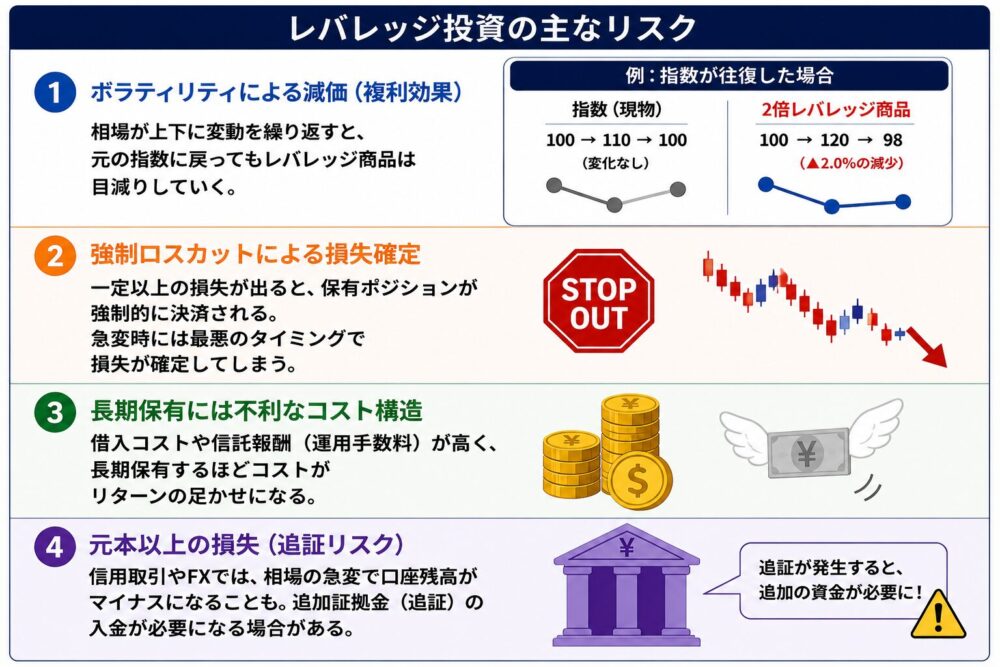
① ボラティリティによる減価
レバレッジETFは日々倍率を合わせる設計です。
例えば、
指数
100→110→100
現物:100→100
2倍レバ
100→120→98
指数は戻っているのに、レバレッジ商品は減っています。
これをボラティリティドラッグ(複利減価)と言います。
方向性が当たっていても負けることがあります。
② 強制ロスカット
一定以上損失が出ると自動決済されます。
問題は、急落局面ほど最悪の価格で売却されやすいことです。
長期目線でも途中退場になる可能性があります。
③ 長期保有コスト
借入コスト、信託報酬、維持コスト。
見えにくいコストが積み上がります。
④ 元本以上の損失リスク
信用取引では追証が発生する場合があります。
資産形成のつもりが、追加資金投入になるケースもあります。
だから私はレバレッジではなく現物個別投資を選ぶ
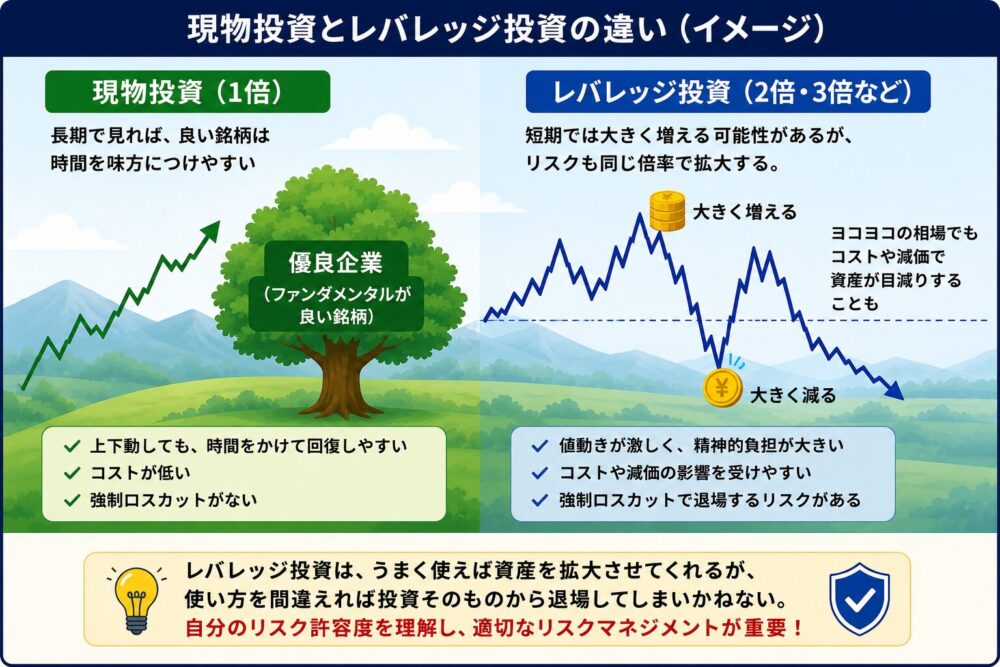
私自身、将来性を感じた銘柄に集中して投資するスタイルです。
ただ、レバレッジは使いません。
理由はシンプルです。
良い銘柄を見つけても、途中で退場したら意味がないからです。
市場が上がっている時ほど、人は最大効率を求めます。
ですが、市場は上昇より下落の方が速い。
レバレッジは資産形成を加速させる道具ですが、使い方を間違えると投資人生そのものを終わらせる可能性があります。
生き残ることを最優先にする。
その上で大きく勝つ。
私はその考え方で、これからも現物中心で投資していきます。
※なお、現物集中投資も十分リスクが高く、分散投資より安全という意味ではありません。自分が耐えられるリスクを理解した上で投資することが重要です。
コメント